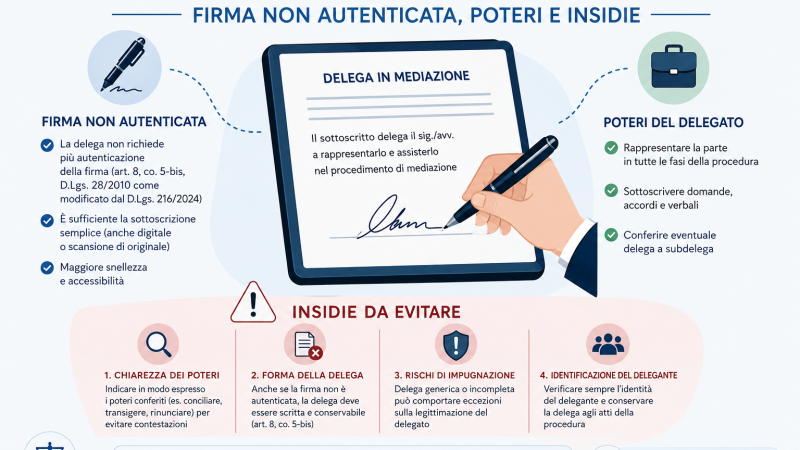
Delega in mediazione dopo il D.Lgs. 216/2024: firma non autenticata, poteri e insidie

Delega in mediazione dopo il D.Lgs. 216/2024: firma non autenticata, poteri e insidie

Tra le disposizioni introdotte dal d.lgs. 27 dicembre 2024, n. 216, l’art. 1, comma 1, lettera f) – che ha inserito il comma 4-bis nell’art. 8 del d.lgs. 28/2010 – potrebbe apparire, a una prima lettura, una norma di dettaglio. In realtà, essa incide su uno dei nodi più controversi della pratica della mediazione: la forma della delega per la partecipazione agli incontri.
La disposizione non si limita a risolvere un contrasto giurisprudenziale annoso, ma ridisegna l’equilibrio tra informalità del procedimento e garanzie di effettività, con ricadute immediate sulla validità della condizione di procedibilità e, in ultima analisi, sull’ammissibilità della domanda giudiziale.
Mediazione telematica e incontri da remoto: gli artt. 8-bis e 8-ter dopo il correttivo 2024

Mediazione telematica e incontri da remoto: gli artt. 8-bis e 8-ter dopo il correttivo 2024

Il decreto legislativo 27 dicembre 2024, n. 216 (il «correttivo» alla Riforma Cartabia in materia di mediazione civile e commerciale e negoziazione assistita) ha ridisegnato in modo significativo la disciplina della mediazione telematica e degli incontri da remoto. L’intervento è maturato in un contesto di crescente digitalizzazione della giustizia alternativa, accelerata dall’esperienza pandemica ma ora stabilmente integrata nell’ordinamento con una sistematicità prima assente.

Obblighi formativi del mediatore civile: requisiti, aggiornamento e decadenza

Obblighi formativi del mediatore civile: requisiti, aggiornamento e decadenza

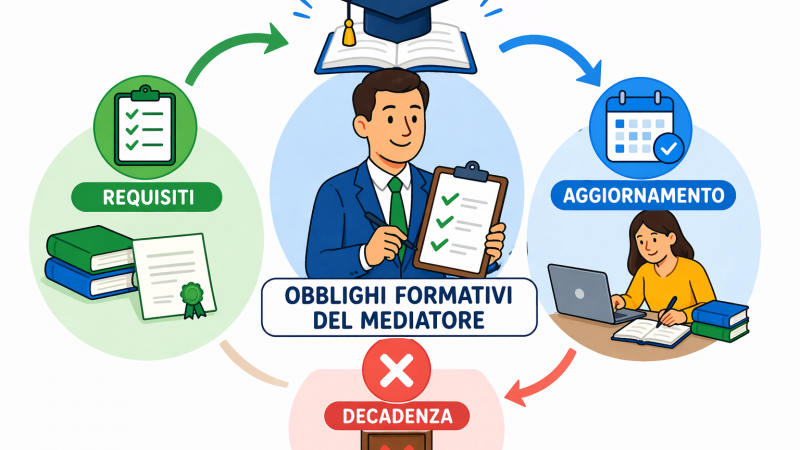
Il mediatore civile e commerciale è tenuto a possedere e mantenere nel tempo una qualificazione professionale adeguata, sia al momento dell’iscrizione sia durante l’intero periodo di esercizio delle funzioni. La normativa vigente, riformata profondamente dalla Riforma Cartabia e dal recente d.lgs. n. 216/2024, prevede specifici obblighi di formazione continua e aggiornamento, il cui inadempimento comporta conseguenze rilevanti, fino alla cancellazione dall’elenco dei mediatori. Ecco un quadro completo su cosa accade se non si rispettano i termini di aggiornamento e in quali casi si decade dal titolo di mediatore.

Spese di mediazione civile e dichiarazione dei redditi: guida pratica alla detrazione

Spese di mediazione civile e dichiarazione dei redditi: guida pratica alla detrazione

Se hai partecipato a un procedimento di mediazione civile come parte e si è raggiunto un accordo di conciliazione, hai diritto a usufruire di importanti benefici fiscali. Il legislatore ha infatti previsto un sistema di crediti d’imposta per incentivare la risoluzione stragiudiziale delle controversie, consentendo un recupero economico delle spese sostenute. Ecco cosa devi sapere per ottenere correttamente la detrazione quando ti presenti dal tuo commercialista.

Natura negoziale dell’accordo di mediazione e conseguenze fiscali: dalla divisione immobiliare alla clausola penale

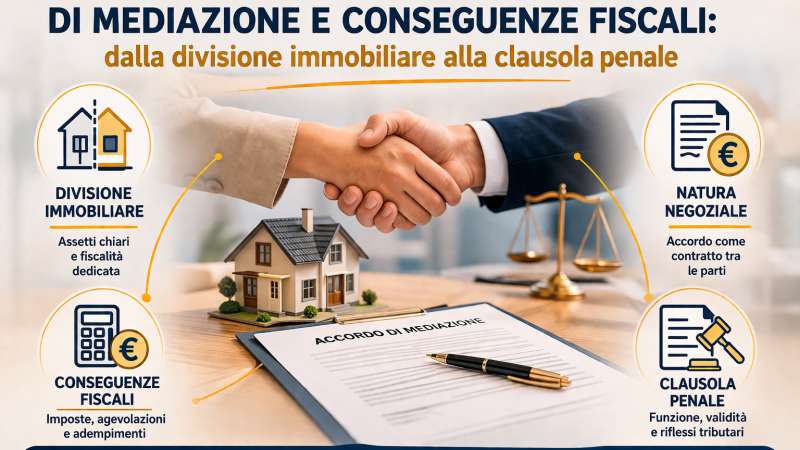
Natura negoziale dell’accordo di mediazione e conseguenze fiscali: dalla divisione immobiliare alla clausola penale

L’accordo di mediazione raggiunto ai sensi del D.Lgs. 4 marzo 2010, n. 28 rappresenta uno degli strumenti più significativi di risoluzione alternativa delle controversie nel sistema giuridico italiano. La Riforma Cartabia, attuata con il D.Lgs. 10 ottobre 2022, n. 149 e successivamente perfezionata dal D.Lgs. 27 dicembre 2024, n. 216, ha ulteriormente rafforzato il ruolo della mediazione, ampliandone l’ambito di operatività e potenziandone gli effetti giuridici.

L’imposta di registro sui verbali di conciliazione: dalla giurisprudenza di legittimità ai casi pratici

L’imposta di registro sui verbali di conciliazione: dalla giurisprudenza di legittimità ai casi pratici

La determinazione del regime fiscale applicabile ai verbali di conciliazione, sia giudiziali che stragiudiziali, costituisce una questione di rilevante importanza pratica per tutti gli operatori del settore della mediazione civile e commerciale. La corretta applicazione dell’imposta di registro richiede una conoscenza approfondita non solo delle norme tributarie, ma anche dei principi giurisprudenziali consolidati che ne hanno delineato l’esatta portata applicativa.

IVA e oneri fiscali negli accordi di mediazione: quando il silenzio delle parti non è invalidante

IVA e oneri fiscali negli accordi di mediazione: quando il silenzio delle parti non è invalidante

La determinazione del regime fiscale applicabile agli accordi raggiunti tra le parti, con particolare riferimento all’IVA e agli altri oneri fiscali, costituisce una questione di rilevante importanza pratica, che spesso genera contenziosi quando le parti non abbiano espressamente pattuito la loro inclusione o esclusione dal corrispettivo concordato. Il tema assume particolare rilevanza nel contesto della mediazione civile e commerciale, dove la rapidità della composizione negoziale può talvolta lasciare spazi di ambiguità nella formalizzazione dell’accordo.

Il trattamento fiscale degli accordi di mediazione: esenzione da imposta di registro e crediti d’imposta dopo la Riforma Cartabia

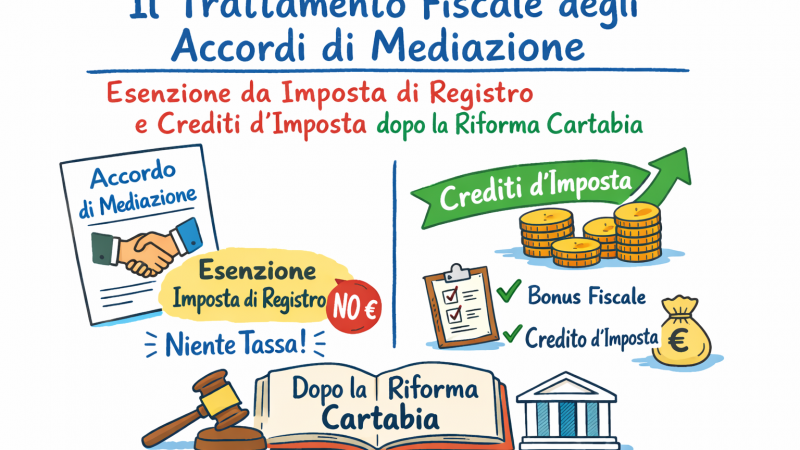
Il trattamento fiscale degli accordi di mediazione: esenzione da imposta di registro e crediti d’imposta dopo la Riforma Cartabia

Il sistema fiscale della mediazione civile e commerciale è stato profondamente innovato dalla Riforma Cartabia, attuata con il D.Lgs. 10 ottobre 2022, n. 149, e successivamente perfezionato dal D.Lgs. 27 dicembre 2024, n. 216 (c.d. “correttivo Cartabia”). Tali interventi hanno ridisegnato il regime tributario degli accordi di mediazione e il sistema dei crediti d’imposta, con l’obiettivo dichiarato di incentivare il ricorso a questo strumento di risoluzione alternativa delle controversie, rendendolo al contempo economicamente sostenibile per le parti e per gli organismi di mediazione.

La mediazione civile e commerciale: il sistema dei bonus fiscali tra incentivi e criticità applicative

La mediazione civile e commerciale: il sistema dei bonus fiscali tra incentivi e criticità applicative

L’istituto della mediazione civile e commerciale, disciplinato dal decreto legislativo n. 28 del 4 marzo 2010, rappresenta uno degli strumenti di risoluzione alternativa delle controversie più significativi nel panorama processuale italiano. Tra i meccanismi volti a incentivare il ricorso a tale procedura, il legislatore ha previsto un articolato sistema di agevolazioni fiscali che merita un’analisi approfondita, tanto più alla luce delle recenti modifiche normative introdotte dal decreto legislativo n. 216 del 27 dicembre 2024.

La partecipazione in mediazione demandata della parte contumace: profili problematici e orientamenti giurisprudenziali.

La partecipazione in mediazione demandata della parte contumace: profili problematici e orientamenti giurisprudenziali.

La mediazione civile e commerciale, disciplinata dal decreto legislativo 4 marzo 2010, n. 28, ha assunto un ruolo centrale nel sistema di risoluzione alternativa delle controversie. Tra le diverse tipologie di mediazione previste dall’ordinamento, particolare interesse riveste la mediazione demandata dal giudice ai sensi dell’art. 5-quater del d.lgs. n. 28/2010, che consente al magistrato di disporre discrezionalmente l’esperimento del procedimento di mediazione elevandolo a condizione di procedibilità della domanda giudiziale.